Analisis On-Chain: Benarkah Peretas Binance Mengubah USDT yang Dibekukan Menjadi ETH Lewat Aave?
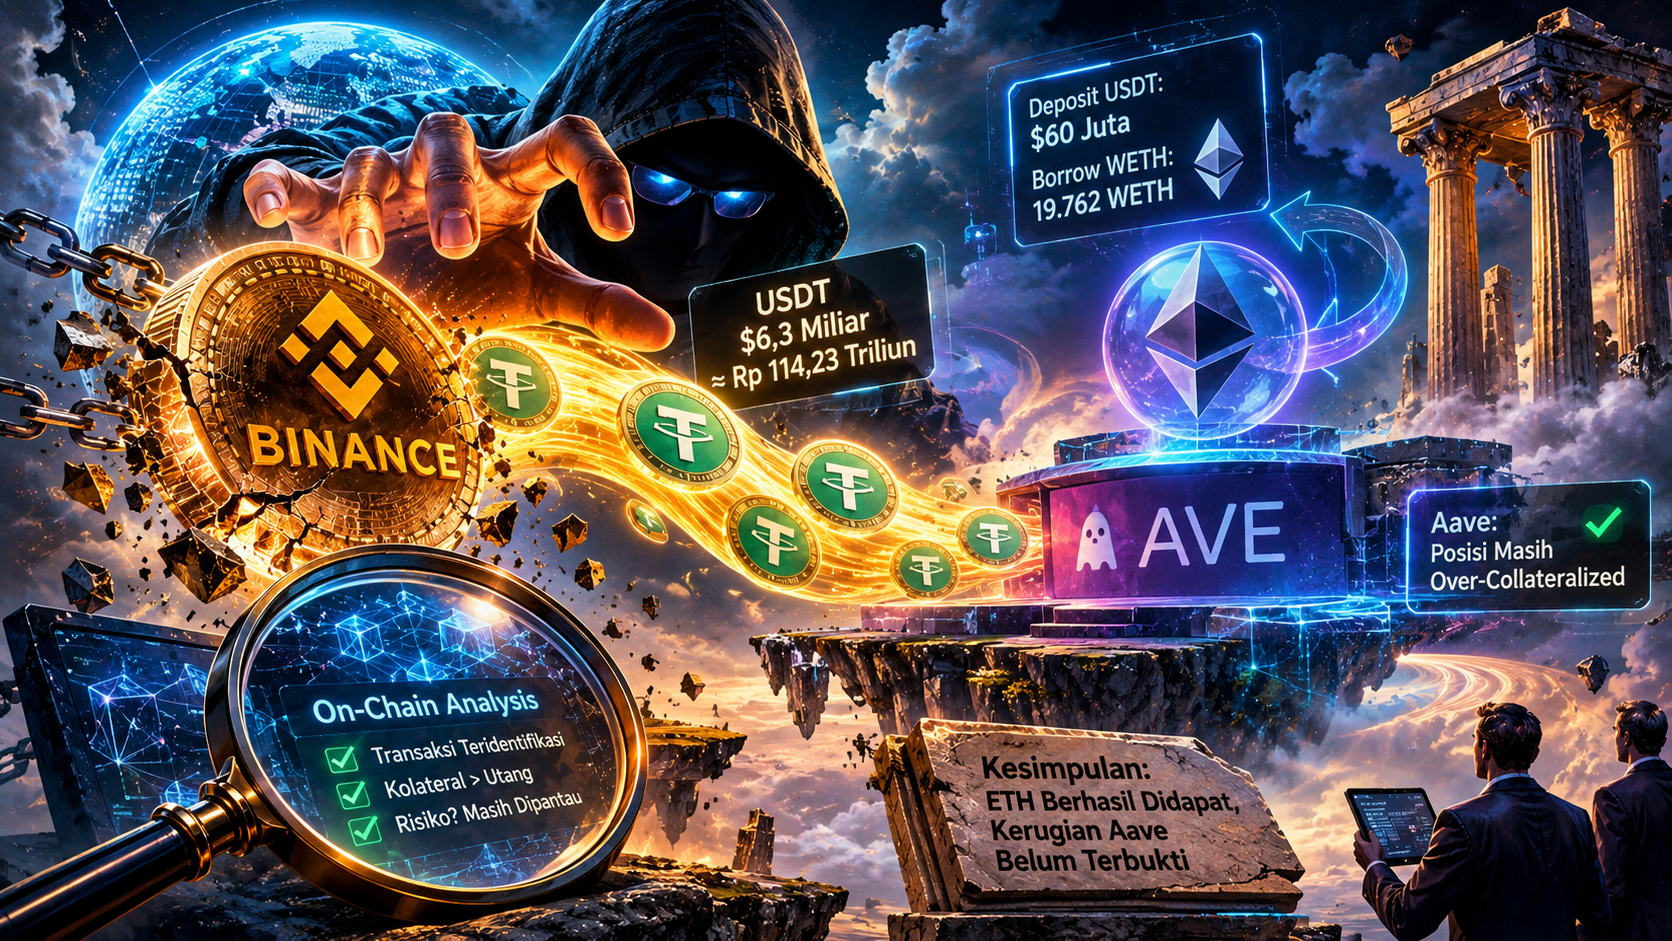
Insiden pencurian aset kripto dari Binance pada 29 Oktober 2026 memunculkan persoalan baru bagi industri keuangan terdesentralisasi atau decentralized finance (DeFi). Selain menelusuri aset yang dicuri, komunitas kripto menyoroti dugaan penggunaan Aave, salah satu protokol pinjaman DeFi terbesar, untuk mengubah USDT yang berisiko dibekukan menjadi Ether (ETH).
Strategi tersebut memunculkan pertanyaan penting: apakah pelaku berhasil memindahkan aset yang sulit digunakan menjadi aset yang lebih sulit dibekukan, sementara Aave justru menanggung risiko menerima kolateral bermasalah?
Berdasarkan analisis on-chain dari TRM Labs dan Elliptic, serta penjelasan resmi tim risiko Aave, sebagian besar mekanisme yang mendasari dugaan tersebut memang terkonfirmasi. Namun, kesimpulan bahwa Aave telah mengalami kerugian akibat menerima USDT yang dibekukan perlu diluruskan.
Fakta utamanya: pelaku menyetor US$60 juta USDT ke Aave dan meminjam 19.762 WETH sebelum pembekuan pasar Aave dilakukan. Posisi pinjaman itu masih memiliki kolateral lebih besar daripada utangnya ketika tim risiko Aave melaporkannya. [1][2]
Apa yang sebenarnya terjadi di blockchain?
Menurut laporan LlamaRisk, penyedia layanan manajemen risiko Aave, pada 29 Oktober 2026 pukul 20.58–21.01 UTC, salah satu dompet dalam kelompok alamat yang dikaitkan dengan pelaku menyetor sekitar US$60 juta USDT ke pasar Aave V3 Ethereum Core.
Sebagai imbalannya, dompet tersebut meminjam 19.762 WETH, dengan nilai sekitar US$44,6 juta pada saat transaksi. WETH atau Wrapped Ether merupakan token yang mewakili ETH dalam format yang kompatibel dengan standar token Ethereum dan dapat digunakan dalam protokol DeFi. [1]
Urutan peristiwa ini penting. Transaksi pinjaman berlangsung sebelum pembekuan pertama oleh Aave pada pukul 21.42 UTC.
Dengan demikian, pernyataan bahwa pelaku menggunakan Aave untuk memperoleh ETH sebelum pasar dibekukan didukung oleh data on-chain yang dilaporkan tim risiko Aave. Akan tetapi, menyebut USDT itu sudah dibekukan oleh penerbit sebelum disetorkan tidak sesuai dengan kronologi yang tersedia.
Perbedaan waktunya mendasar: pelaku menggunakan USDT sebagai kolateral terlebih dahulu, kemudian langkah pembekuan terhadap aset dan pasar dilakukan.
Kronologi transaksi
| Waktu UTC, 29 Oktober 2026 | Peristiwa | Makna |
|---|---|---|
| 20.58–21.01 | Dompet yang dikaitkan dengan pelaku memasok sekitar US$60 juta USDT ke Aave dan meminjam 19.762 WETH. | USDT digunakan sebagai kolateral untuk memperoleh aset lain. |
| 21.01 | Menurut LlamaRisk, tidak ada lagi interaksi dompet pelaku dengan Aave setelah waktu ini. | Tidak ditemukan transaksi Aave lanjutan dari kelompok dompet pelaku yang dipantau dalam laporan tersebut. |
| 21.42 | Pembekuan pasar Aave mulai dilaksanakan. | Pembukaan posisi pasokan dan pinjaman baru dihentikan pada pasar yang terdampak. |
| 30 Oktober | LlamaRisk memublikasikan analisis posisi pinjaman dan respons Aave. | Aave menyatakan posisi itu masih memiliki kolateral berlebih dan tidak membahayakan pemasok dana. |
Sumber kronologi: [1].
Apakah pelaku berhasil mengubah USDT menjadi ETH?
Secara ekonomi, ya. Namun, secara teknis, transaksi ini bukan pertukaran biasa melalui bursa.
Dalam transaksi swap, pengguna menukar satu aset dengan aset lain. Dalam transaksi di Aave, pengguna menyetor USDT sebagai kolateral, kemudian meminjam WETH dari likuiditas yang tersedia dalam protokol.
Perbedaan ini penting karena pinjaman tersebut menciptakan kewajiban utang. Pelaku tidak memperoleh WETH tanpa konsekuensi finansial; WETH yang dipinjam merupakan utang yang harus diperhitungkan terhadap nilai kolateralnya.
Berdasarkan data LlamaRisk, posisinya saat dilaporkan adalah:
| Komponen | Nilai yang dilaporkan |
|---|---|
| Kolateral USDT | US$59,9 juta |
| Utang WETH | US$43,8 juta |
| Selisih nilai kolateral dan utang | US$16,1 juta |
| Rasio nilai kolateral terhadap utang | Sekitar 1,37 kali |
Angka tersebut merupakan penilaian pada saat laporan dibuat, bukan nilai yang dijamin tetap sama. Harga ETH, nilai kolateral yang dapat direalisasikan, dan kondisi posisi pinjaman bisa berubah. [1]
Dari sudut pandang pelaku, transaksi ini memiliki konsekuensi strategis: ia mendapatkan kendali atas WETH tanpa harus terlebih dahulu menjual seluruh USDT di pasar terbuka.
Namun, transaksi itu tidak menghapus asal-usul aset. Riwayat transfer pada blockchain tetap dapat ditelusuri, dan ETH yang diperoleh melalui pinjaman tidak otomatis menjadi aset yang bebas dari risiko hukum atau investigasi.
Mengapa ETH lebih sulit dibekukan daripada USDT?
Perbedaan utama terletak pada mekanisme kontrol aset.
USDT merupakan stablecoin yang diterbitkan oleh Tether. Dalam kondisi tertentu, penerbit dapat membatasi transfer token melalui mekanisme pembekuan alamat pada kontrak tokennya.
Sebaliknya, ETH merupakan aset asli jaringan Ethereum. Tidak ada satu penerbit terpusat yang memiliki mekanisme untuk membekukan ETH pada alamat tertentu seperti penerbit stablecoin dapat membatasi token yang diterbitkannya.
Perbedaan ini menjelaskan mengapa pelaku pencurian aset kripto berusaha memindahkan sebagian dana ke aset yang tidak memiliki penerbit terpusat dengan kewenangan pembekuan serupa.
TRM Labs melaporkan bahwa pelaku dalam insiden Binance berlomba memindahkan sebagian aset dari stablecoin yang dapat dibekukan ke aset lain, termasuk ETH. Elliptic juga melaporkan bahwa pelaku menukar sebagian stablecoin ke ETH dan aset lain yang tidak dapat dibekukan langsung oleh penerbit. [2][3]
Namun, sulit dibekukan secara teknis tidak berarti tidak dapat dilacak, disita melalui proses hukum, atau dipulihkan. Blockchain tetap menyimpan jejak transaksi, sedangkan akses pelaku terhadap layanan lain dapat dibatasi oleh penyedia layanan dan otoritas yang berwenang.
Karena itu, keberhasilan memperoleh ETH tidak sama dengan keberhasilan mencairkan hasil pencurian menjadi uang tunai atau menghilangkan seluruh risiko penegakan hukum.
Apakah Aave menerima USDT yang sudah dibekukan?
Kronologi yang tersedia tidak mendukung kesimpulan bahwa pelaku terlebih dahulu menyetor USDT yang sudah dibekukan oleh penerbit, kemudian menggunakan Aave untuk mengubahnya menjadi ETH.
Laporan LlamaRisk menyatakan bahwa penyetoran USDT dan peminjaman WETH berlangsung pada pukul 20.58–21.01 UTC. Pembekuan pasar Aave pertama baru dilakukan pada pukul 21.42 UTC. [1]
Artinya, pelaku memanfaatkan likuiditas Aave sebelum pembekuan pasar dilaksanakan.
Ada pula perbedaan antara dua tindakan yang kerap tercampur dalam pembahasan ini:
- Pembekuan token oleh penerbit: membatasi transfer token tertentu melalui mekanisme kontraknya.
- Pembekuan pasar Aave: menghentikan pembukaan posisi pasokan dan pinjaman baru pada pasar yang terdampak.
Keduanya tidak identik dan tidak selalu menghasilkan konsekuensi teknis yang sama.
Dalam respons resminya, Aave menjelaskan bahwa pembekuan pasar menghentikan pengguna membuka posisi pasokan atau pinjaman baru. Pengguna masih dapat melakukan pembayaran utang dan penarikan sesuai ketentuan protokol, sementara proses likuidasi tetap berjalan. [1]
Dengan kata lain, pembekuan pasar Aave bukan mekanisme yang secara otomatis menyita kolateral atau menghapus utang pelaku.
Apakah Aave akhirnya rugi?
Berdasarkan data yang dipublikasikan tim risiko Aave, belum ada dasar untuk menyatakan bahwa posisi ini telah menyebabkan kerugian bagi pemasok dana Aave.
LlamaRisk melaporkan bahwa posisi tersebut memiliki sekitar US$59,9 juta kolateral USDT terhadap US$43,8 juta utang. Posisi itu dinilai over-collateralized, yakni nilai kolateralnya lebih besar daripada utangnya, dan masih tunduk pada mekanisme likuidasi normal. LlamaRisk secara eksplisit menyatakan bahwa posisi tersebut tidak menimbulkan risiko bagi pemasok dana Aave. [1]
Namun, pernyataan tersebut perlu dibaca secara tepat. Itu adalah penilaian atas posisi yang teridentifikasi dan kondisi ketika laporan diterbitkan, bukan jaminan bahwa tidak ada risiko sistemik lain atau bahwa semua konsekuensi insiden telah selesai.
Ada beberapa hal yang harus dibedakan.
Pertama, kolateral bermasalah tidak otomatis menghasilkan kerugian pinjaman. Kerugian kredit pada protokol pinjaman dapat terjadi apabila nilai aset yang berhasil dipulihkan melalui kolateral dan mekanisme likuidasi tidak cukup untuk menutup utang. Dalam kasus ini, data yang dipublikasikan menunjukkan kolateral masih lebih besar daripada utang.
Kedua, pembekuan aset dapat menciptakan persoalan likuiditas yang berbeda dari kerugian kredit. Jika token yang tersimpan dalam kontrak protokol dibekukan oleh penerbit, dampaknya bergantung pada implementasi teknis, saldo yang terdampak, dan kemampuan protokol mengelola aset tersebut. Hal ini tidak boleh langsung disamakan dengan kerugian yang telah terealisasi.
Ketiga, risiko bagi pengguna dan reputasi protokol merupakan persoalan yang berbeda. Insiden ini menunjukkan bahwa protokol DeFi dapat dimanfaatkan sebagai tempat memperoleh likuiditas dengan kolateral yang berasal dari pencurian, meskipun protokol itu sendiri tidak diretas.
Karena itu, kesimpulan yang paling sesuai dengan bukti saat ini adalah bahwa Aave menghadapi risiko operasional dan risiko penanganan aset terkait insiden, tetapi belum ada bukti dalam laporan yang dikutip bahwa pinjaman tersebut telah menimbulkan kerugian bagi pemasok dana.
Mengapa Aave membekukan banyak pasar?
Menurut LlamaRisk, keputusan pembekuan diambil bersama Aave Labs, TokenLogic, dan Certora setelah laporan awal mengenai insiden tersebut diterima.
Alasannya bukan semata-mata untuk menghentikan transaksi USDT yang terkait dengan pelaku. Tim risiko menilai bahwa pelaku berpotensi menukar aset hasil pencurian ke aset lain yang tersedia di pasar Aave. Karena itu, membekukan hanya pasar token tertentu dinilai tidak cukup untuk membatasi kemungkinan pembukaan posisi baru. [1]
Pembekuan kemudian diterapkan pada 175 cadangan di Aave V3 di 16 jaringan serta 117 cadangan di Aave V4 di empat jaringan. Angka ini menggambarkan cakupan cadangan yang dibekukan, bukan jumlah pasar yang seluruhnya berhenti beroperasi. Aave menyatakan tidak ada pasar yang dijeda (paused) dalam tindakan tersebut; mekanisme yang digunakan adalah pembekuan cadangan. [1]
Tindakan ini merupakan respons pengendalian risiko. Namun, pembekuan juga memiliki konsekuensi operasional: karena tidak ada pasokan baru yang masuk ke cadangan yang dibekukan, penarikan besar oleh pemasok dana dapat meningkatkan tingkat utilisasi dan suku bunga pinjaman. LlamaRisk menyatakan bahwa kondisi tersebut turut dipantau selama proses pembekuan berlangsung. [1]
Dengan demikian, pembekuan dapat membatasi aktivitas baru yang berisiko, tetapi bukan solusi yang menghapus seluruh persoalan aset yang sudah telanjur masuk ke dalam protokol.
Pelajaran bagi desain keamanan DeFi
Kasus ini menunjukkan adanya kesenjangan antara keamanan protokol dan keamanan aset yang digunakan di dalamnya.
Aave dapat menjalankan kontrak pintar sesuai desainnya dan tetap menghadapi risiko ketika seseorang menyetor aset yang berasal dari pencurian. Protokol pinjaman tidak selalu memiliki cara untuk memastikan secara sempurna bahwa setiap aset yang masuk ke dalam sistem berasal dari sumber yang sah.
Persoalan ini memunculkan sejumlah pertanyaan tata kelola:
- Seberapa cepat protokol dapat merespons aliran dana yang tidak biasa? Kecepatan penting karena pinjaman dapat terjadi sebelum tindakan pembatasan diterapkan.
- Bagaimana protokol membatasi konsentrasi risiko? Pemasokan kolateral dan peminjaman dalam jumlah besar dapat menciptakan eksposur yang tidak sebanding dengan pola penggunaan normal.
- Bagaimana protokol menangani aset yang kemudian dibekukan penerbitnya? Mekanisme pembekuan pasar, likuidasi, dan penarikan harus dipahami bersama karakteristik token yang digunakan.
- Bagaimana menjaga keseimbangan antara respons darurat dan sifat terbuka DeFi? Pembatasan yang terlalu luas dapat mengganggu pengguna yang tidak terlibat dalam insiden, tetapi respons yang terlalu lambat juga dapat memperbesar risiko.
Pertanyaan-pertanyaan ini tidak dengan sendirinya membuktikan bahwa desain Aave gagal. Akan tetapi, insiden tersebut menunjukkan bahwa keamanan DeFi tidak hanya ditentukan oleh ada atau tidaknya kerentanan kontrak pintar. Risiko juga muncul dari interaksi antara aset, likuiditas, tata kelola, dan kejadian keamanan di luar protokol.
Pelaku memperoleh ETH, tetapi kerugian Aave belum terbukti
Data on-chain yang dipaparkan LlamaRisk mengonfirmasi bahwa dompet yang dikaitkan dengan pelaku pencurian Binance menyetor sekitar US$60 juta USDT ke Aave dan meminjam 19.762 WETH sebelum pembekuan pasar dilakukan.
Transaksi tersebut memungkinkan pelaku memperoleh aset yang tidak memiliki mekanisme pembekuan terpusat seperti USDT. Namun, peminjaman itu menciptakan utang yang dijamin kolateral, bukan pertukaran tanpa kewajiban.
Pada saat laporan risiko Aave diterbitkan, nilai kolateral yang tercatat masih lebih besar daripada utangnya. LlamaRisk menyatakan posisi tersebut tidak menimbulkan risiko bagi pemasok dana Aave. Karena itu, klaim bahwa Aave pasti rugi karena menerima USDT yang dibekukan belum didukung oleh bukti yang tersedia.
Kesimpulan yang lebih kuat justru terletak pada persoalan struktural: protokol DeFi dapat menjadi bagian dari jalur perpindahan aset hasil pencurian tanpa harus mengalami peretasan langsung. Tantangan bagi industri bukan hanya mencegah eksploitasi kontrak pintar, tetapi juga membatasi dampak ketika aset bermasalah memasuki sistem yang dirancang untuk beroperasi secara terbuka.
Dalam kasus Binance, pertanyaan berikutnya adalah bagaimana posisi pinjaman tersebut berkembang setelah pembekuan, apakah kolateral tetap dapat digunakan atau direalisasikan, dan apakah terdapat kerugian yang benar-benar terealisasi. Jawaban atas pertanyaan itu memerlukan pembaruan data on-chain dan laporan lanjutan, bukan sekadar menyimpulkan dari fakta bahwa pelaku sempat meminjam ETH.
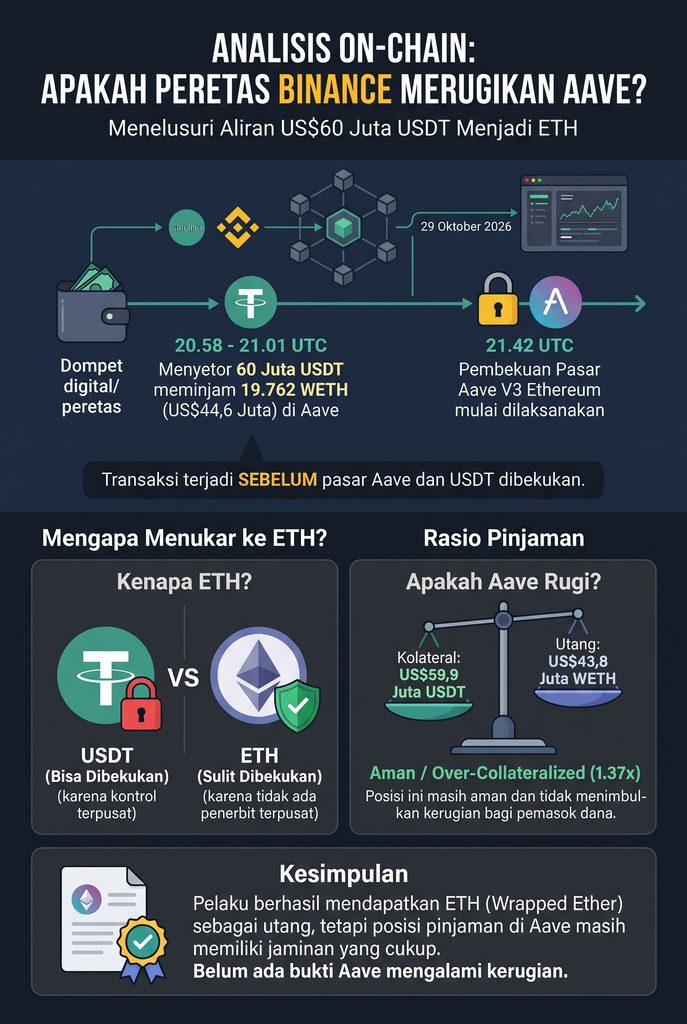
Infografis diolah menggunakan Gemini
Sumber
[1] LlamaRisk / Aave — laporan risiko dan respons protokol, 30 Oktober 2026. Ini sumber terpenting untuk transaksi US$60 juta USDT, pinjaman 19.762 WETH, nilai kolateral dan utang, waktu pembekuan, serta pernyataan bahwa posisi tersebut tidak menimbulkan risiko bagi pemasok dana. Baca laporan resmi Aave
[2] TRM Labs — analisis pencurian Binance, 29 Oktober 2026. Melacak aliran dana lintas jaringan dan menjelaskan perlombaan antara perpindahan aset dan tindakan pembekuan. Analisis on-chain TRM Labs
[3] Elliptic — analisis pencurian Binance, diperbarui 30 Oktober 2026. Memberikan analisis independen mengenai aset yang dibekukan, konversi stablecoin menjadi ETH, serta aset yang masih berada di luar jangkauan pembekuan penerbit. Analisis on-chain Elliptic
AI: ChatGPT, Gemini
Catatan: Analisis ini menggunakan data transaksi dan laporan yang tersedia hingga 30 Oktober 2026. Jadi, status akhir kolateral, pelunasan utang, atau kemungkinan kerugian setelah waktu itu tidak dapat dipastikan dari sumber di atas.
Percakapan